
16. 9. 2026
Děti zpátky ve škole. Kdo zaplatí rozbité okno, zničený mobil spolužáka nebo nehodu na kole?
Konec prázdnin a návrat dětí do lavic, družin a na kroužky znamená pro rodiče nejen radost, ale i zvýšené riziko nehod. Od rozbitých brýlí přes zničené telefony až po srážku na koloběžce: dětská nepozornost může rodinný rozpočet stát i desítky tisíc korun. Zjistěte, kdy nesete za tyto škody plnou odpovědnost vy a jak vás ochrání správně nastavené pojištění odpovědnosti.
Září je z pohledu pojišťoven jedním z nejrušnějších měsíců v roce, a to i z důvodu návratu dětí do kolektivu. Nová parta, přeplněné šatny, odpolední kroužky a volnější pohyb bez dohledu rodičů znamenají i víc příležitostí něco rozbít, někoho zranit nebo způsobit škodu. Ne každý rodič přitom ví, že za většinu takových škod v drtivé většině případů odpovídá právě on, nikoli dítě samotné.
Kdo skutečně platí, když dítě něco rozbije
Z právního hlediska se u dětí vždy posuzuje, zda byly v danou chvíli schopné ovládnout své jednání a posoudit jeho následky, tedy takzvaná rozumová a volní vyspělost. U dětí mladších 13 let se má zpravidla za to, že tuto schopnost ještě nemají, a odpovědnost tak plně přechází na rodiče. U starších dětí, hlavně na druhém stupni základní školy, se už zkoumá, jestli dítě dokázalo rozpoznat, že jeho chování může způsobit škodu. I tak ale často spoluodpovídají rodiče, protože se předpokládá, že měli dítě přiměřeně poučit a dohlížet na něj.
Pro rodinu to znamená jediné: pokud potomek způsobí škodu, poškozený bude náhradu vymáhat nekompromisně po vás. Ať už jde o rozbité okno tělocvičny, vylitý čaj do klávesnice drahého herního notebooku, nebo poškrábané auto před školou, účet se může velmi rychle vyšplhat do desetitisíců korun.
„Rodiče se nás nejčastěji ptají, jestli je nutné hlásit pojišťovně i drobnou nehodu, jako je rozbité sklo brýlí spolužáka. Odpověď zní ano, protože i zdánlivá drobnost může nakonec stát tisíce korun a je mnohem jednodušší nechat to vyřešit pojišťovnu než se s druhou rodinou dohadovat o částce od nuly,“ říká Jan Šeda, ředitel oddělení likvidace pojistných událostí a risk managementu.
Řešením, jak v těchto situacích neohrozit rodinný rozpočet, je pojištění občanské odpovědnosti, lidově zvané „pojistka na blbost“. Ta spolehlivě kryje újmu na zdraví i majetku, kterou dítě neúmyslně způsobí někomu jinému.
Co si pod tím konkrétně představit
Pojištění odpovědnosti běžně bývá součástí pojištění domácnosti, nebo se dá sjednat jako samostatný produkt pro celou rodinu najednou. Kryje škody, které členové domácnosti, včetně dětí, způsobí třetí osobě, ať už jde o zdraví, nebo o majetek. Vztahuje se přitom nejen na školní pozemek, ale i na odpolední kroužky, sportovní aktivity nebo cestu domů.
Konkrétně může jít například o:
poškozený mobil nebo tablet spolužáka během hry o přestávce,
zničené sportovní vybavení nebo pomůcky v kroužku,
zranění jiného dítěte při srážce na hřišti,
škodu způsobenou při jízdě na kole, koloběžce nebo elektrické koloběžce, pokud dítě narazí do chodce či jiného cyklisty.
Srážky na kole a koloběžce přitom patří k dlouhodobě podceňovaným rizikům posledních let. Nejde jen o hmotnou škodu: při zranění chodce nebo jiného cyklisty se výše odškodnění může pohybovat v milionech korun.
„Rodiče často žijí v domnění, že je jedna stará pojistka k bytu spolehlivě ochrání před všemi průšvihy. Realita je bohužel taková, že takové smlouvy mají mnohdy velmi nízké limity plnění, třeba jen jeden milion korun. Pokud ale vaše dítě na kole nešťastně srazí dospělého člověka, který kvůli zranění přijde o část příjmů, milionová částka na odškodnění zdaleka stačit nebude. Doporučujeme nastavit limit odpovědnosti na zdraví a majetku minimálně na 10, ideálně však na 20 milionů korun,“ upozorňuje Ing. Michal Kubiš, místopředseda představenstva společnosti OK GROUP a.s.
Kdy pojistka nepomůže
Pojištění odpovědnosti se nevztahuje na škody, které si dítě způsobí samo sobě, tedy pokud poškodí vlastní kolo nebo se zraní bez zapojení druhé osoby. K tomu slouží úrazové pojištění, které je vhodné mít sjednané zvlášť, ideálně s krytím i pro sportovní kroužky a mimoškolní aktivity.
„Pojistka na blbost“ typicky nekryje ani škody způsobené úmyslně. Pokud dojde k záměrnému poškození cizí věci nebo ublížení na zdraví, například při rvačce, pojišťovna plnění zamítne a rodina musí uhradit škodu z vlastní kapsy.
„Hranice mezi neopatrností a úmyslem bývá často předmětem šetření pojišťovny, a někdy i sporů mezi rodinami. Proto je dobré mít od začátku otevřenou komunikaci s druhou stranou a nehodu nezamlčovat ani nezlehčovat,“ dodává Jan Šeda.
Co dělat hned po nehodě
Rodiče často řeší nehodu v afektu a snaží se ji „vyřešit po svém“, domluvou na místě, hotovostní kompenzací nebo příslibem, že škodu uhradí sami. Odborníci ale doporučují postupovat obezřetněji, hlavně pokud se částka blíží tisícům korun.
„Doporučujeme si vždy vyžádat kontakt na druhou rodinu, v ideálním případě sepsat stručný záznam o tom, co se stalo, a událost nahlásit pojišťovně co nejdřív. Ušetří to čas i nervy oběma stranám a vyhnete se situaci, kdy se škoda dodatečně ukáže jako výrazně vyšší, než se na první pohled zdálo,“ radí Jan Šeda.
Checklist: co zkontrolovat před rozjezdem školního roku
Ověřte platnost smlouvy: Pojištění odpovědnosti bývá často automatickou součástí pojištění domácnosti; zkontrolujte, jestli je stále aktivní a vztahuje se na všechny členy rodiny.
Prověřte finanční limity: Ujistěte se, že limit pro újmu na zdraví a majetku je dostatečně vysoký (ideálně 10–20 milionů korun), abyste v případě vážného úrazu třetí osoby nemuseli doplácet ze svého.
Pozor na výluky z pojištění: Úmyslně způsobené škody pojišťovna nikdy nezaplatí.
Zrevidujte smlouvu: Pokud je pojistka starší než tři roky, pravděpodobně už neodpovídá dnešním cenám ani rizikům. Nechte si ji zkontrolovat ideálně u nezávislého poradce.
Nespoléhejte na domluvu na místě: I drobná škoda se může dodatečně prodražit, lépe je nahlásit ji rovnou pojišťovně.
Myslete i na úrazové pojištění: Odpovědnostní pojistka nekryje zranění vlastního dítěte, na to je potřeba samostatné krytí.
Návrat do školy přináší spoustu zážitků, ale i dětských karambolů. Správně nastavená pojistka odpovědnosti zafunguje jako spolehlivý štít vašeho rodinného rozpočtu. Pokud si nejste jistí, zda staré pojistné smlouvy vaši rodinu dostatečně chrání, neváhejte využít konzultaci u odborníků. Specialisté ze společnosti OK GROUP vám rádi pomohou zrevidovat vaše stávající portfolio, odhalí případné mezery v krytí a nastaví limity tak, abyste si ušetřili zbytečné starosti i peníze.
Autor: ředitel Ing. Jan Šeda, ředitel oddělení likvidace pojistných událostí a risk managementu
Mohlo by vás zajímat
Vyšel nový Zpravodaj ZS ČR
Přečíst článek
Pozvánka na Den Zemědělce Unčovice 2026
Přečíst článek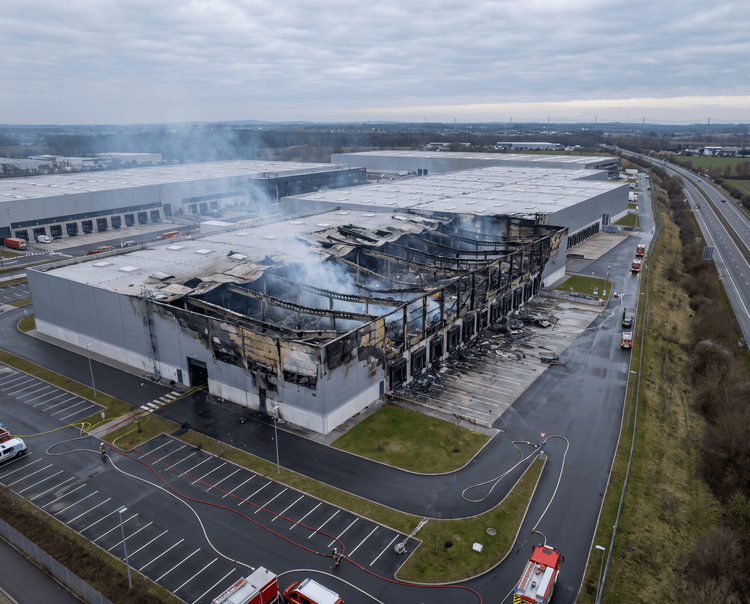
Přerušení provozu: Když je ztráta času a trhu větší než zničený majetek
Přečíst článek
budoucnost
generací
Vydáváme vlastní Bulletin
Čtyřikrát do roka vydáváme Bulletin, ve kterém vás necháváme nahlédnout do dění v OK HOLDING. Sdílíme novinky, zkušenosti z praxe i příběhy našich klientů a partnerů. V každém čísle se věnujeme také zdraví, které se nás všech přirozeně dotýká.
Získejte checklist zdarma
Sepsali jsme pro vás stručný seznam povinností, které musí splnit každá firma, aby byla v suchu. Zjistěte, jestli máte vše splněno.
Odesláním formuláře souhlasíte se zpracováním osobních údajů